Chuyển khoản, quét QR, trả bằng ví điện tử đã thành thói quen hằng ngày. Ngân hàng cũng đã thêm nhiều lớp bảo vệ: xác thực khuôn mặt cho giao dịch lớn, cảnh báo khi bạn chuyển tiền tới tài khoản nghi lừa đảo. Nhưng lớp bảo vệ cuối cùng vẫn là bạn — người bấm nút xác nhận.
Bài này gồm ba phần: 12 thiết lập làm một lần trong khoảng 30 phút, cách đọc màn hình xác nhận trước mỗi lần chuyển tiền, và việc cần làm ngay khi có sự cố.
Sau bài này bạn sẽ:
- Biết các lớp bảo vệ ngân hàng đang áp dụng và vì sao không bao giờ làm chúng theo hướng dẫn của người lạ
- Hoàn thành 12 thiết lập an toàn cho app ngân hàng, ví điện tử và điện thoại
- Đọc đúng 3 chỗ trên màn hình xác nhận, nhận ra 3 bẫy mã QR phổ biến
- Có sẵn kế hoạch xử lý khi mất điện thoại hoặc lỡ chuyển tiền cho kẻ gian
Nội dung bài
Ngân hàng đang bảo vệ bạn thế nào
Hiểu các lớp bảo vệ giúp bạn nhận ra ngay khi ai đó tìm cách “đi vòng” qua chúng.
| Lớp bảo vệ | Áp dụng khi nào | Điều kẻ gian hay lợi dụng |
|---|---|---|
| Đối chiếu sinh trắc học với căn cước gắn chip | Từ 1/1/2025, tài khoản chưa đối chiếu không giao dịch trực tuyến được | Gọi điện “hỗ trợ cập nhật sinh trắc học”, gửi link cài app giả |
| Xác thực khuôn mặt cho giao dịch lớn | Chuyển từ 10 triệu đồng/lần cho người khác; đăng nhập app trên thiết bị mới | Dụ bạn tự quét mặt để “xác minh”, “nhận tiền hoàn” |
| Mã OTP chỉ có hiệu lực vài phút | Xác nhận giao dịch, đăng nhập | Giả nhân viên ngân hàng, nhà mạng hỏi mã OTP |
| Cảnh báo tài khoản nhận nghi lừa đảo | Khi chuyển tới tài khoản đã bị báo cáo | Hối thúc “cứ chuyển đi, cảnh báo nhầm đấy” |
Lớp cảnh báo cuối cùng đang phát huy tác dụng rõ: theo Ngân hàng Nhà nước (họp báo 7/10/2026), đến 28/9/2026 đã có hơn 5,6 triệu lượt khách nhận cảnh báo khi chuyển tiền, hơn 1,9 triệu lượt tạm dừng hoặc hủy giao dịch với tổng giá trị trên 6.300 tỷ đồng.
Quy tắc vàng: ngân hàng, công an, nhà mạng không bao giờ gọi điện hướng dẫn bạn quét khuôn mặt, đọc mã OTP, cài ứng dụng qua đường link hay chuyển tiền “để xác minh”. Ai yêu cầu những việc này đều là kẻ gian — cúp máy, tự gọi lại số tổng đài in trên thẻ hoặc trong app.
Phần 1 · 12 thiết lập làm một lần
Mở sheet Thanh toán an toàn trong file quà để đánh dấu từng việc — tiến độ tự tính.
Với app ngân hàng và ví điện tử
- Chỉ cài từ App Store hoặc Google Play. Kiểm tra tên nhà phát triển trùng tên ngân hàng/công ty ví. Xóa app ngân hàng, ví bạn không còn dùng.
- Cập nhật sinh trắc học (quét căn cước gắn chip + khuôn mặt) trực tiếp trong app chính thức, hoặc tại quầy. Làm một lần, tự tay bạn làm.
- Bật thông báo biến động số dư qua app (OTT). Có tiền ra mà không phải do bạn — biết ngay trong vài giây.
- Đặt hạn mức chuyển tiền online mỗi ngày vừa đủ nhu cầu. Lỡ bị lừa, thiệt hại cũng bị chặn ở mức đó.
- Tắt thanh toán trực tuyến/quốc tế của thẻ khi không dùng; bật lại trong app khi cần mua hàng.
- Mật khẩu app riêng, không trùng mật khẩu email, mạng xã hội. Không lưu mật khẩu trong ghi chú điện thoại hay ảnh chụp màn hình.
Với điện thoại
- Khóa màn hình bằng mã số hoặc khuôn mặt; ẩn nội dung tin nhắn trên màn hình khóa — để người cầm máy bạn không đọc được mã OTP.
- Android: tắt quyền Cài ứng dụng không rõ nguồn; vào Cài đặt → Trợ năng và gỡ quyền của mọi app lạ. Quyền Trợ năng cho phép app đọc màn hình và bấm thay bạn — đây là cách các app giả chiếm tài khoản.
- Lưu số tổng đài ngân hàng vào danh bạ ngay hôm nay. Lúc hoảng loạn, bạn sẽ không kịp tìm.
Với cách bạn tổ chức tiền
- Tách hai tài khoản: một để tiêu hằng ngày, một để dành (xem Quản lý tiền cá nhân 15 phút mỗi tuần). Tài khoản để dành không liên kết ví, không làm thẻ.
- Ví điện tử chỉ liên kết với tài khoản tiêu. Gỡ liên kết thẻ ở các trang mua sắm, ứng dụng bạn ít dùng.
- Thống nhất “câu hỏi gia đình” — một câu chỉ người nhà biết — để xác minh khi có ai gọi video, nhắn tin vay tiền gấp. Video giả khuôn mặt, giả giọng người thân giờ không khó làm.
Cho bố mẹ dùng app ngân hàng? Đặt hạn mức chuyển tiền thấp, bật thông báo số dư về cả điện thoại của bạn nếu ngân hàng hỗ trợ, và dặn một câu duy nhất: “Ai bảo bố mẹ quét mặt hay đọc mã số thì cúp máy, gọi con.”
Phần 2 · Đọc màn hình xác nhận trước khi bấm
Mỗi lần chuyển tiền, app hiển thị màn hình xác nhận. Ba giây đọc kỹ màn hình này ngăn được phần lớn sai sót và lừa đảo.
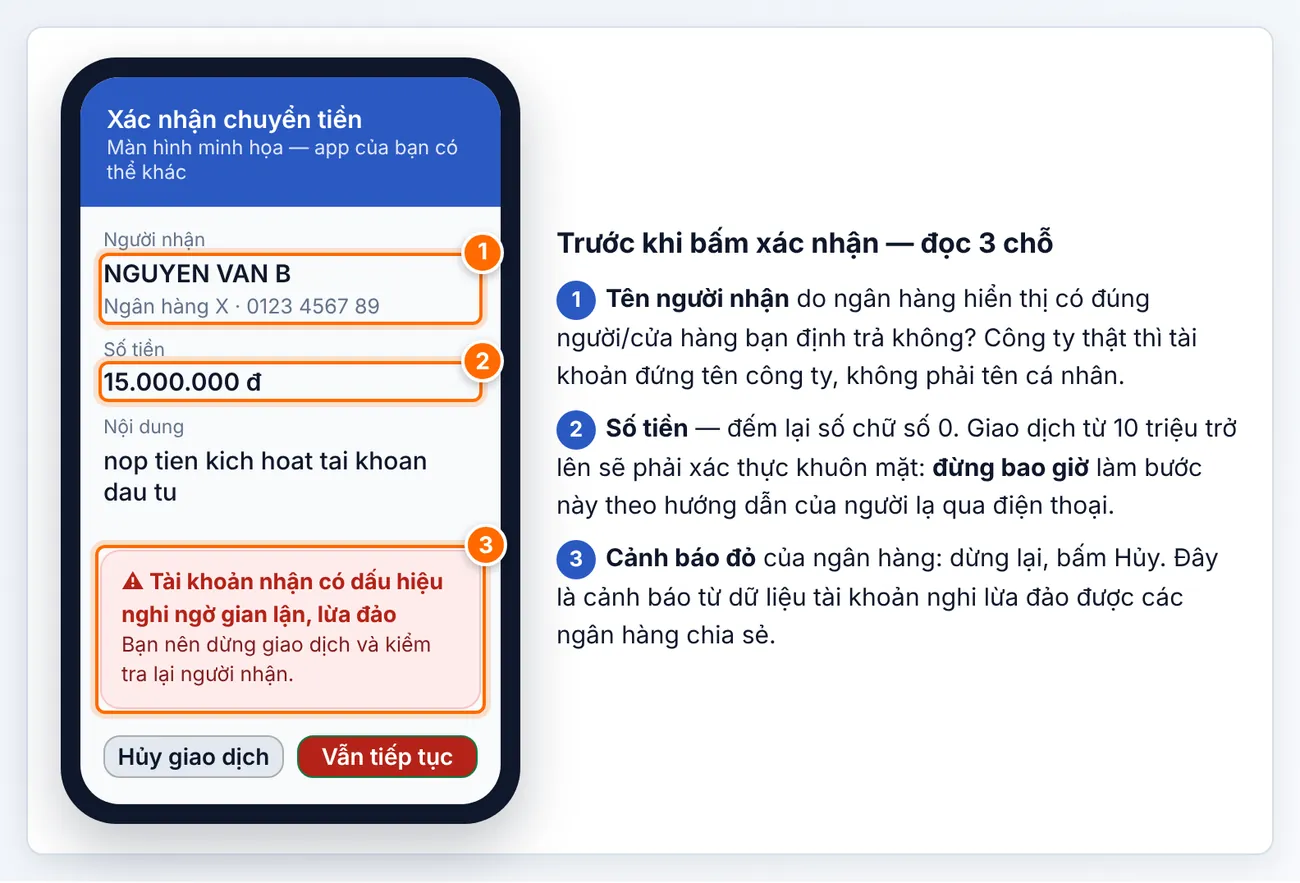
- Tên người nhận là chỗ quan trọng nhất. Trả tiền cho cửa hàng mà tên hiện ra là một cá nhân lạ? Đầu tư vào “công ty” mà tài khoản đứng tên cá nhân? Dừng lại.
- Số tiền: đếm số chữ số 0. Nhầm 1.500.000 thành 15.000.000 không hiếm.
- Nội dung: đọc lại nội dung có sẵn khi quét QR. Nội dung kiểu “nop tien kich hoat”, “phi giai ngan”, “phi rut tien” là dấu hiệu lừa đảo kinh điển.
- Cảnh báo đỏ: bấm Hủy. Nếu người kia nói “cảnh báo nhầm đấy, cứ chuyển đi” — đó là thêm một lý do để không chuyển.
Phần 3 · Ba bẫy mã QR
Mã QR tiện vì bạn không phải gõ số tài khoản — nhưng cũng vì thế bạn không nhìn thấy mình đang trả cho ai, cho tới màn hình xác nhận.
Bẫy 1 · Mã QR bị dán đè
Kẻ gian in mã QR của họ, dán đè lên mã của cửa hàng, bãi giữ xe, hộp quyên góp. Cách tránh: luôn đọc tên người nhận trên màn hình xác nhận và hỏi lại người bán “tên tài khoản là gì?”. Với chủ cửa hàng: đặt mã QR sau mặt kính hoặc dùng loa thông báo nhận tiền để nghe ngay khi tiền về.
Bẫy 2 · Mã QR dẫn tới trang web
QR in trên tờ rơi, tin nhắn, email “hoàn thuế”, “nhận quà”, “phạt nguội”… mở ra một trang web đòi đăng nhập ngân hàng hoặc nhập số thẻ. Cách tránh: chỉ quét QR thanh toán bằng chính app ngân hàng/ví, không quét bằng camera rồi mở link. Không bao giờ nhập tài khoản ngân hàng vào trang web mở ra từ mã QR.
Bẫy 3 · “Quét mã để nhận tiền”
Bạn bán hàng online, “khách” gửi mã QR bảo bạn quét để nhận tiền cọc, hoặc gửi link bảo nhập OTP để “nhận tiền từ sàn”. Sự thật: để nhận tiền, bạn chỉ cần đưa số tài khoản hoặc mã QR của bạn. Không bao giờ phải quét mã của người khác, nhập OTP hay quét mặt để nhận tiền.
Khi có sự cố: làm gì trong 30 phút đầu
| Tình huống | Việc cần làm ngay |
|---|---|
| Mất điện thoại | Gọi tổng đài ngân hàng khóa dịch vụ ngân hàng số và thẻ; gọi nhà mạng khóa SIM; đổi mật khẩu email từ máy khác |
| Lỡ đọc OTP, cài app lạ, cấp quyền Trợ năng | Tắt mạng điện thoại (bật chế độ máy bay); dùng máy khác gọi tổng đài ngân hàng khóa tài khoản; gỡ app lạ |
| Lỡ chuyển tiền cho kẻ gian | Gọi tổng đài ngân hàng của bạn, đề nghị phối hợp tra soát và tạm giữ tiền; chụp lại tin nhắn, biên lai; trình báo công an nơi gần nhất hoặc qua ứng dụng VNeID |
| Chuyển nhầm cho người lạ (không phải lừa đảo) | Gọi tổng đài hoặc ra quầy làm yêu cầu tra soát; không tự liên hệ những người gọi tới nhận “hỗ trợ lấy lại tiền” |
Cẩn thận “dịch vụ lấy lại tiền bị lừa”. Sau khi bị lừa, nhiều người tiếp tục bị lừa lần hai bởi các trang tự xưng luật sư, hacker, “cục an ninh mạng” nhận lấy lại tiền với điều kiện đóng phí trước. Chỉ làm việc với ngân hàng và cơ quan công an.
Câu hỏi thường gặp
Chuyển dưới 10 triệu có cần quét mặt không?
Theo quy định, giao dịch chuyển tiền cho người khác từ 10 triệu đồng trở lên phải xác thực sinh trắc học kết hợp mã OTP. Dưới mức đó, ngân hàng có thể vẫn yêu cầu xác thực thêm trong một số trường hợp, chẳng hạn khi tổng giao dịch trong ngày lớn hoặc lần đầu dùng app trên thiết bị mới.
Ví điện tử có an toàn bằng app ngân hàng không?
Ví điện tử được cấp phép cũng phải đối chiếu sinh trắc học và áp dụng xác thực như ngân hàng. Rủi ro thường đến từ cách dùng: liên kết ví với tài khoản có nhiều tiền, dùng chung mã PIN, cho người khác mượn máy. Liên kết ví với tài khoản tiêu và đặt hạn mức là đủ an toàn cho nhu cầu hằng ngày.
Ai đó biết số tài khoản của tôi thì có lấy được tiền không?
Không. Số tài khoản chỉ dùng để nhận tiền. Kẻ gian cần mật khẩu, OTP, khuôn mặt hoặc quyền điều khiển điện thoại của bạn — và họ chỉ có được những thứ đó khi bạn tự đưa.
Tóm tắt
- Đã đối chiếu sinh trắc học trong app chính thức, bật thông báo số dư, đặt hạn mức
- Điện thoại có khóa màn hình, không có app lạ được quyền Trợ năng
- Tách tài khoản tiêu và tài khoản để dành; ví chỉ liên kết tài khoản tiêu
- Đọc tên người nhận trước mỗi lần bấm xác nhận; thấy cảnh báo đỏ là hủy
- Đã lưu số tổng đài ngân hàng và thống nhất câu hỏi xác minh với gia đình
Bài tiếp theo trong lĩnh vực: Nhận diện lừa đảo đầu tư trên mạng: 7 dấu hiệu và cách kiểm tra trong 10 phút
Thông tin quy định cập nhật đến tháng 10/2026. Mỗi ngân hàng có thể triển khai giao diện và bước xác thực khác nhau — hướng dẫn chính xác nhất nằm trong app và tổng đài của ngân hàng bạn.
