Cuối tháng nhìn số dư và tự hỏi “tiền đi đâu hết rồi?” — hầu như ai đi làm cũng từng như vậy. Vấn đề hiếm khi là thu nhập quá thấp. Vấn đề là tiền đi qua tài khoản mà không có kế hoạch nào đón nó.
Bài này hướng dẫn một hệ thống đơn giản, mỗi tuần chỉ tốn 15 phút: chia lương ngay khi nhận, ghi lại tiền ra vào từ lịch sử app ngân hàng, đặt ngân sách cho từng nhóm chi và xây quỹ dự phòng. Không cần app trả phí, không cần giỏi toán — chỉ cần một file bảng tính.
Sau bài này bạn sẽ có:
- Hai tài khoản tách bạch: một để tiêu, một để dành
- Sổ thu chi tự tổng hợp theo tháng, biết ngay nhóm nào đang vượt ngân sách
- Con số quỹ dự phòng của riêng bạn và thời điểm dự kiến đạt được
- Thói quen 15 phút mỗi Chủ nhật để giữ mọi thứ chạy đều
Bài viết mang tính kiến thức và công cụ, không phải lời khuyên đầu tư hay mua bán sản phẩm tài chính cụ thể.
Nội dung bài
- Nguyên tắc 1 · Trả cho mình trước
- Nguyên tắc 2 · Ghi thu chi từ lịch sử app, không ghi từng ly cà phê
- Nguyên tắc 3 · Đặt ngân sách theo nhóm, nhìn bằng màu
- Nguyên tắc 4 · Có quỹ dự phòng trước khi nghĩ đến đầu tư
- Nguyên tắc 5 · Mục tiêu tiết kiệm có tên, có hạn
- Lịch 4 tuần để bắt đầu
- Câu hỏi thường gặp
- Tóm tắt
Nguyên tắc 1 · Trả cho mình trước
Phần lớn chúng ta làm ngược: nhận lương → tiêu → cuối tháng còn bao nhiêu thì để dành bấy nhiêu. Thường là chẳng còn bao nhiêu.
Đảo lại thứ tự: ngay ngày lương về, chuyển một khoản cố định sang tài khoản để dành, rồi mới tiêu phần còn lại. Khoản để dành giống một hóa đơn bắt buộc — trả cho chính bạn trong tương lai.
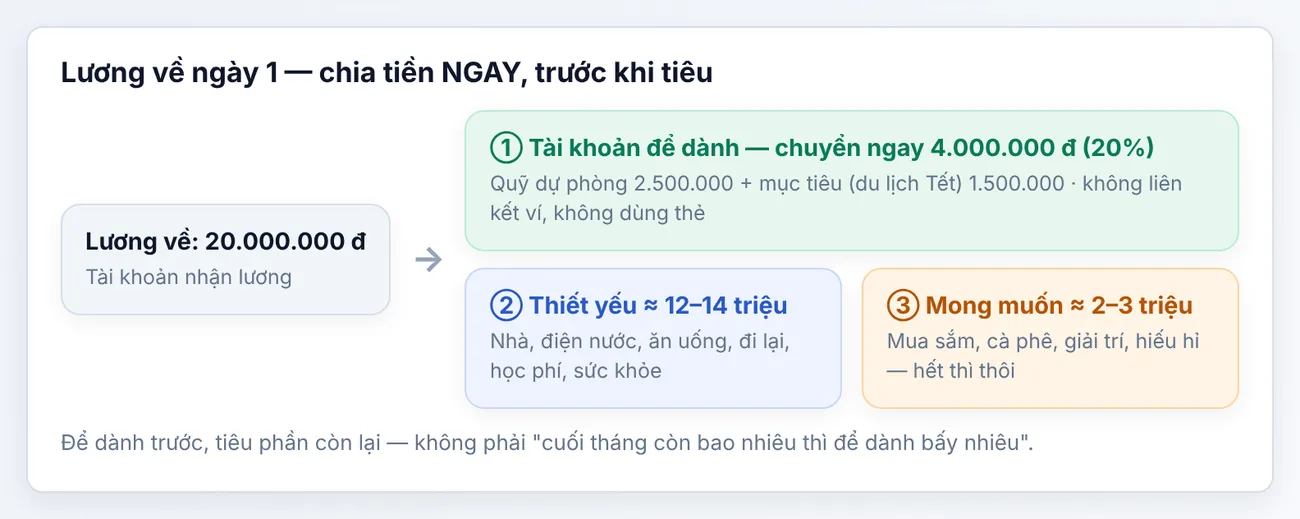
Làm thế nào cho chắc chắn:
- Mở thêm một tài khoản thanh toán (hoặc dùng tài khoản tiết kiệm online) ở ngân hàng bạn đang dùng. Hầu hết app ngân hàng cho mở tài khoản phụ trong vài phút.
- Không liên kết tài khoản này với ví điện tử, không làm thẻ. Tiền càng khó tiêu, càng dễ giữ.
- Đặt lệnh chuyển tiền định kỳ vào ngày lương về (nhiều app có mục “Chuyển tiền định kỳ” hoặc “Lịch chuyển tiền”). Không có thì đặt nhắc việc trên điện thoại.
- Bắt đầu nhỏ cũng được: 5–10% thu nhập trong 3 tháng đầu, rồi tăng dần.
Tăng lương, tăng phần để dành trước. Mỗi lần thu nhập tăng, chuyển ngay một nửa phần tăng thêm sang tài khoản để dành. Bạn vẫn thấy mình “giàu lên”, nhưng mức tiêu không phình theo thu nhập.
Nguyên tắc 2 · Ghi thu chi từ lịch sử app, không ghi từng ly cà phê
Ghi chép từng khoản ngay khi tiêu là cách hay bỏ cuộc nhất. Từ khi hầu hết giao dịch đi qua chuyển khoản, QR và ví điện tử, lịch sử giao dịch trong app chính là cuốn sổ — bạn chỉ cần chép lại và phân nhóm mỗi tuần một lần.
Quy trình 15 phút mỗi Chủ nhật
- Mở app ngân hàng và ví điện tử → Lịch sử giao dịch → lọc 7 ngày gần nhất.
- Mở sheet Thu chi trong file. Mỗi giao dịch một dòng: ngày, nội dung, Thu/Chi, chọn Nhóm trong danh sách, số tiền.
- Khoản tiền mặt: ghi theo trí nhớ, làm tròn. Sai vài chục nghìn không sao — thứ bạn cần là xu hướng, không phải số lẻ.
- Mở sheet Ngân sách tháng → nhìn cột % đã dùng. Nhóm nào tô cam (trên 90%) thì tuần tới chậm lại.
| Nhóm chi gợi ý | Gồm những gì |
|---|---|
| Nhà ở & điện nước | Tiền nhà, điện, nước, internet, phí chung cư |
| Ăn uống | Đi chợ, ăn trưa, đặt đồ ăn |
| Đi lại | Xăng, gửi xe, xe công nghệ, bảo dưỡng xe |
| Con cái & học tập | Học phí, sách vở, khóa học |
| Sức khỏe & bảo hiểm | Khám bệnh, thuốc, phí bảo hiểm |
| Mua sắm · Giải trí · Hiếu hỉ | Quần áo, đồ gia dụng, cà phê, phim, đám cưới |
| Quỹ dự phòng · Tiết kiệm mục tiêu | Tiền chuyển sang tài khoản để dành |
Đừng chia quá nhỏ: 8–12 nhóm là đủ. Nhiều nhóm quá thì mỗi lần ghi phải đắn đo, và bạn sẽ bỏ.
Ghi chú nội dung khi chuyển khoản. Gõ nội dung rõ ràng ngay lúc trả tiền (“tien dien T10”, “hoc phi Bin”) — đến Chủ nhật đọc lịch sử là biết ngay khoản đó thuộc nhóm nào.
Nguyên tắc 3 · Đặt ngân sách theo nhóm, nhìn bằng màu
Ngân sách không phải để cấm tiêu, mà để tiêu có chủ đích: biết trước tháng này mỗi nhóm được bao nhiêu, và nhận ra sớm khi một nhóm sắp vượt.
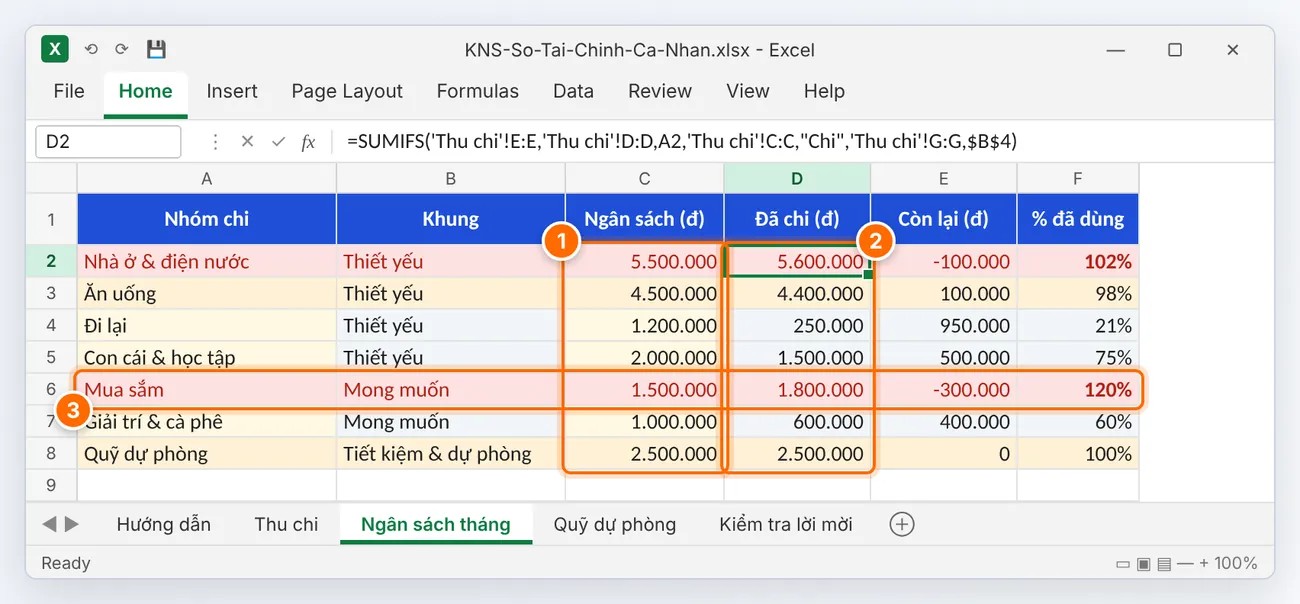
Cách đặt con số lần đầu:
- Ghi thu chi một tháng mà chưa cần ngân sách — để biết mức tiêu thật.
- Lấy số thật đó làm ngân sách tháng sau, cắt bớt 10% ở 1–2 nhóm “mong muốn” (mua sắm, cà phê, đặt đồ ăn).
- Các nhóm thiết yếu giữ nguyên; chỉ cắt khi đã rõ khoản nào lãng phí (gói cước dư, dịch vụ đăng ký không dùng…).
Khung 50/30/20 — điểm xuất phát, không phải luật
Khung 50/30/20 gợi ý: khoảng 50% thu nhập cho thiết yếu, 30% cho mong muốn, 20% để dành. Sheet Ngân sách tháng tự tính tỉ lệ của bạn theo ba khung này.
Với nhiều gia đình ở thành phố lớn, riêng tiền nhà và học phí đã vượt 50% — điều đó bình thường. Mục tiêu thực tế là: phần để dành tháng sau cao hơn tháng trước, dù chỉ 1–2%.
Nguyên tắc 4 · Có quỹ dự phòng trước khi nghĩ đến đầu tư
Quỹ dự phòng là tiền để dành cho việc bất ngờ: ốm đau, mất việc, sửa xe, người nhà cần giúp. Có quỹ này, một sự cố không biến thành khoản vay nóng — và bạn không bị ép phải bán khoản đầu tư đúng lúc nó đang lỗ.
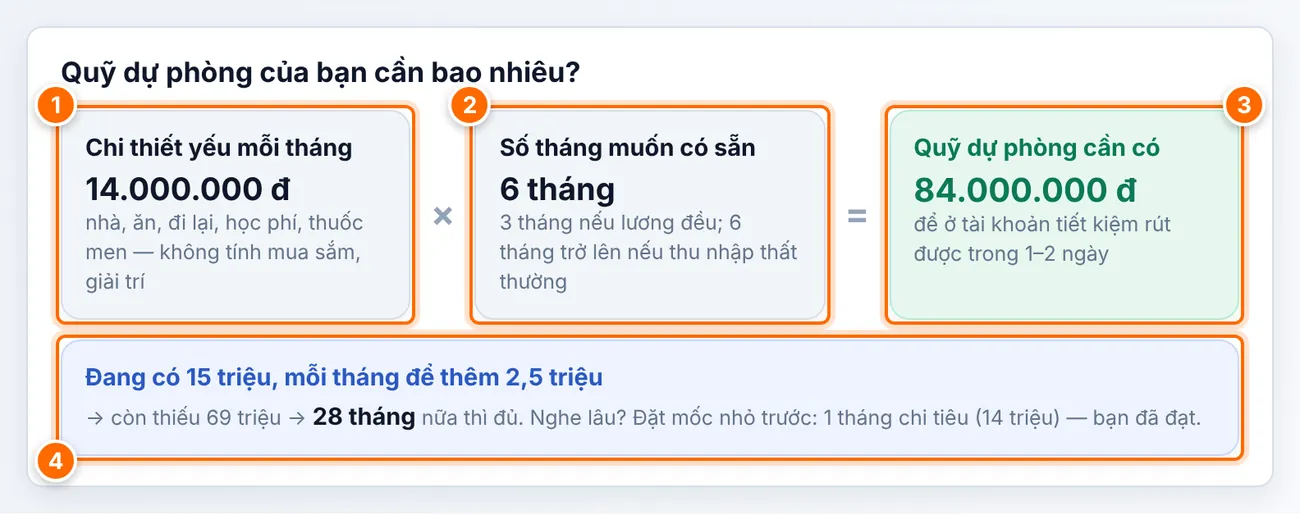
| Hoàn cảnh | Quỹ dự phòng nên có |
|---|---|
| Lương cố định, độc thân | 3 tháng chi thiết yếu |
| Lương cố định, có người phụ thuộc | 4–6 tháng |
| Thu nhập không đều (bán hàng, làm tự do, hoa hồng) | 6 tháng trở lên |
Để quỹ ở đâu? Ở nơi đáp ứng được ba điều: không mất gốc, rút được trong 1–2 ngày, tách khỏi tài khoản tiêu. Tài khoản tiết kiệm hoặc tiền gửi online của ngân hàng bạn đang dùng thường đáp ứng đủ. Quỹ dự phòng không phải chỗ để tìm lãi cao.
Lời mời “gửi tiết kiệm lãi cao” qua tin nhắn, mạng xã hội — lãi vài phần trăm mỗi tuần, chuyển tiền vào tài khoản cá nhân, tải app qua đường link — là kịch bản lừa đảo quen thuộc. Đọc thêm: Nhận diện lừa đảo đầu tư trên mạng.
Nguyên tắc 5 · Mục tiêu tiết kiệm có tên, có hạn
“Tiết kiệm” chung chung rất khó giữ. “12 triệu cho chuyến du lịch Tết, hạn 31/1” thì dễ hơn nhiều — vì bạn biết mỗi tháng cần để bao nhiêu và đang ở đâu so với đích.
Trong sheet Quỹ dự phòng, bảng Mục tiêu tiết kiệm tự tính:
- Còn thiếu = số tiền cần − đã có
- Còn (tháng) = từ hôm nay đến hạn
- Mỗi tháng cần để = còn thiếu ÷ số tháng còn lại (làm tròn lên nghìn đồng)
Ví dụ: đổi xe máy 35 triệu, hạn tháng 9/2027, đã có 5 triệu → cần để khoảng 2,7 triệu mỗi tháng. Nếu con số quá sức, dời hạn hoặc giảm mục tiêu — đừng âm thầm bỏ cuộc.
Lịch 4 tuần để bắt đầu
| Tuần | Việc cần làm | Mất bao lâu |
|---|---|---|
| 1 | Tải file, sửa Danh mục nhóm cho hợp gia đình; mở tài khoản để dành | 30 phút |
| 2 | Ghi thu chi 2 tuần gần nhất từ lịch sử app; đặt lệnh chuyển tiền để dành ngày lương về | 30 phút |
| 3 | Đặt ngân sách tháng theo số thật, cắt 10% ở 1–2 nhóm mong muốn | 20 phút |
| 4 | Tính quỹ dự phòng, ghi 1–2 mục tiêu tiết kiệm; từ đây chỉ còn 15 phút mỗi Chủ nhật | 20 phút |
Câu hỏi thường gặp
Có nên dùng app quản lý chi tiêu thay cho Excel không?
Dùng được nếu app hợp với bạn. Lưu ý chỉ cài app từ App Store/Google Play, đọc kỹ quyền truy cập, và không cung cấp mật khẩu ngân hàng cho app bên thứ ba. File bảng tính có ưu điểm: dữ liệu nằm trong tay bạn, tùy biến được, không mất phí.
Vợ chồng nên quản lý chung hay riêng?
Cách nhiều gia đình thấy dễ: mỗi người góp một tỉ lệ thu nhập vào tài khoản chung cho chi thiết yếu và quỹ dự phòng; phần còn lại mỗi người tự quản. Dùng chung một file Google Sheets để cùng ghi.
Thu nhập không đều thì đặt ngân sách thế nào?
Lấy tháng thu nhập thấp nhất trong 6–12 tháng qua làm mức ngân sách. Tháng nào thu nhiều hơn, phần dư chuyển hết vào quỹ dự phòng hoặc mục tiêu tiết kiệm.
Đang có nợ thẻ tín dụng, có nên để dành không?
Lãi thẻ tín dụng khi không trả đủ thường cao hơn nhiều so với lãi tiết kiệm. Cách phổ biến là giữ một quỹ dự phòng nhỏ (khoảng 1 tháng chi tiêu) để không phải quẹt thẻ khi có việc gấp, rồi dồn tiền trả dứt nợ lãi cao trước. Với khoản nợ lớn, nên hỏi trực tiếp ngân hàng về phương án trả góp hoặc tái cơ cấu.
Tóm tắt
- Có tài khoản để dành riêng, lệnh chuyển tiền tự động vào ngày lương về
- Ghi thu chi mỗi Chủ nhật từ lịch sử app — 15 phút
- Ngân sách theo 8–12 nhóm, nhìn màu để biết nhóm nào sắp vượt
- Biết con số quỹ dự phòng của mình và ngày dự kiến đạt
- 1–2 mục tiêu tiết kiệm có tên, có hạn
Bài tiếp theo trong lĩnh vực: Thanh toán số an toàn: 12 thiết lập cho app ngân hàng, ví điện tử và mã QR
